
11 septiembre, 2026, Por: CCMSS
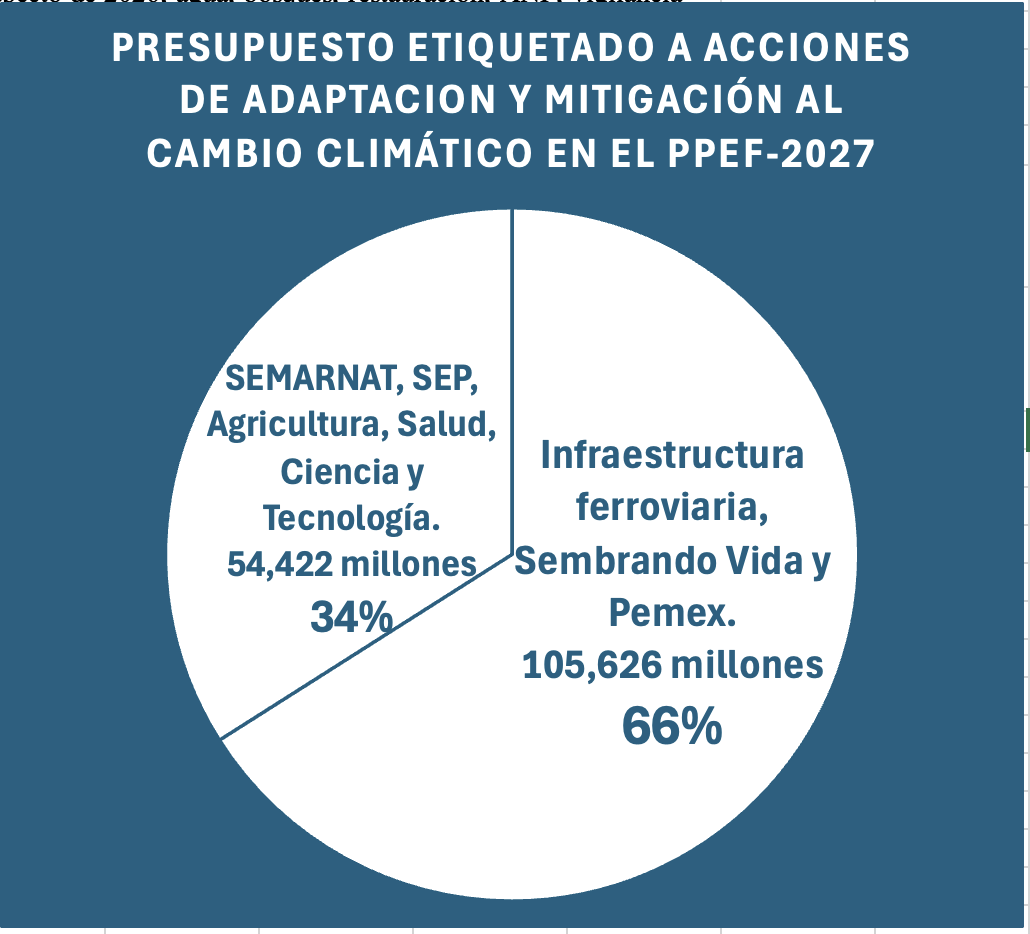
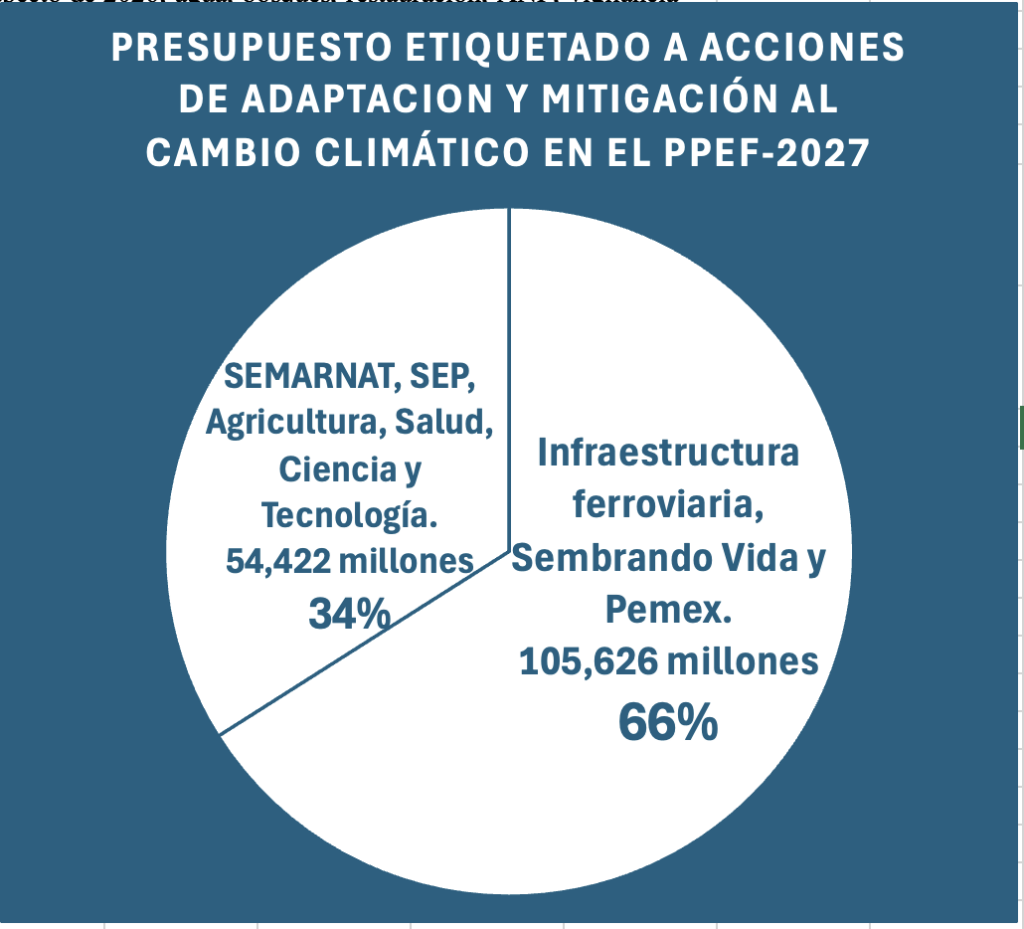
* México propone gastar 160 mil millones de pesos para enfrentar el cambio climático en 2027; cerca de dos terceras partes se concentran en ferrocarriles, Sembrando Vida y Pemex.
* El PPEF 2027 etiquetó prácticamente todo el presupuesto del sector ambiental como gasto climático: 99.87% del Ramo 16 (Medio Ambiente y Recursos Naturales) aparece dentro del Anexo 16 (Recursos para la Adaptación y Mitigación de los Efectos del Cambio Climático).
* Etiquetar un presupuesto como climático no garantiza que realmente se esté reduciendo emisiones o vulnerabilidades. Hace falta identificar las acciones financiadas y verificar sus resultados.
* La emergencia climática avanza en los territorios. La respuesta gubernamental no puede consistir en ampliar la definición contable de lo que se considera gasto climático.
Introducción
Los efectos del cambio climático están presentes y son cada vez más evidentes en los territorios de México. Sequías prolongadas, incendios forestales de gran magnitud, alteraciones en los patrones de lluvia, estrés hídrico, plagas y enfermedades forestales y daños a la producción agropecuaria muestran que la emergencia climática ha dejado de ser una amenaza futura.
La propia Contribución Determinada a Nivel Nacional de México (NDC 3.0) reconoce la magnitud de estos impactos. Estima que durante el periodo 2024–2030 el valor presente de las pérdidas acumuladas asociadas al cambio climático podría alcanzar un monto equivalente a 25% del PIB de 2024. Señala además que 15% del territorio nacional se encuentra ya en condiciones críticas de disponibilidad hídrica y advierte que los impactos afectan particularmente a la agricultura, la salud y los recursos hídricos.
Frente a esta realidad, México ha elevado sus compromisos internacionales. La NDC 3.0 fortalece las metas de mitigación y adaptación e incorpora un componente de pérdidas y daños. El Programa Especial de Cambio Climático (PECC) 2026–2030, por su parte, deberá traducir esos compromisos en acciones, presupuestos e indicadores que permitan evaluar sus resultados.
Pero entre reconocer la emergencia climática y responder efectivamente a ella existe un paso fundamental: asignar recursos públicos suficientes y demostrar que esos recursos se destinan realmente a reducir emisiones y vulnerabilidades.
Esto lleva a una pregunta central: ¿los recursos que México presenta como gasto climático están realmente orientados a cumplir esos compromisos y enfrentar los impactos que ya ocurren en los territorios?
El Proyecto de Presupuesto de Egresos de la Federación para 2027 ofrece razones para dudarlo. El Anexo 16 del PPEF 2027, denominado Recursos para la Adaptación y Mitigación de los Efectos del Cambio Climático, propone destinar alrededor de 160,121 millones de pesos a la acción climática.
La cifra representa una disminución considerable respecto de los aproximadamente 212,570 millones aprobados para 2026. Sin embargo, tan importante como la reducción del monto es revisar qué gastos se están contabilizando como recursos para enfrentar el cambio climático.
La concentración de recursos llama la atención. Tres grandes rubros absorben alrededor de dos terceras partes de todo el Anexo: 54,358 millones de pesos para infraestructura ferroviaria de la Secretaría de Infraestructura, Comunicaciones y Transportes; 40,500 millones para Sembrando Vida; y 10,768 millones vinculados con Pemex.
Un ejemplo permite observar el problema de trazabilidad. En el caso de Sembrando Vida, sus 40,500 millones de pesos aparecen vinculados en el PPEF 2027 a una acción transversal denominada “Transición gradual de combustibles fósiles a energías renovables”, sin que resulte claro cómo esa acción se corresponde con los objetivos centrales del programa.
Que estos programas aparezcan en el Anexo 16 no demuestra, por sí mismo, que todo el gasto que realizan pueda considerarse una acción de mitigación o adaptación. Un sistema ferroviario puede contribuir a reducir emisiones; un programa agroforestal puede capturar carbono y mejorar la resiliencia de los territorios; e incluso determinadas inversiones del sector energético pueden reducir emisiones. Pero una posible contribución no basta para convertir automáticamente todo el presupuesto de un programa en gasto climático. Para contabilizar decenas de miles de millones de pesos como recursos destinados a enfrentar el cambio climático debería poder establecerse qué proporción del gasto tiene efectivamente esa finalidad, qué emisiones reducirá o qué vulnerabilidades disminuirá y mediante qué indicadores podrán verificarse sus resultados.
De otra manera, la etiqueta de “gasto climático” sustituye la obligación de demostrar qué se está financiando y qué resultados climáticos se obtienen. Un análisis reciente elaborado por organizaciones como Fundar, Greenpeace, CEMDA y Oceana llega a una conclusión coincidente: la nueva clasificación del Anexo 16 mejora la identificación de los componentes de mitigación y adaptación, pero persiste una debilidad central, ya que los indicadores disponibles corresponden a los programas presupuestarios y no necesariamente a las acciones transversales climáticas que justifican su inclusión. Esto dificulta verificar en qué medida los recursos asignados contribuyen efectivamente a las metas de la NDC.
El caso más sorprendente aparece, paradójicamente, dentro del propio sector ambiental. El PPEF 2027 propone un presupuesto total de 49,508.3 millones de pesos para el Ramo 16, Medio Ambiente y Recursos Naturales. Al revisar el Anexo 16 encontramos que 49,441.8 millones de ese mismo presupuesto son contabilizados como recursos para enfrentar el cambio climático.
La diferencia es de apenas 66.5 millones de pesos. En otras palabras: el PPEF 2027 considera gasto climático el 99.87% de todo el presupuesto federal del sector ambiental. ¿Es creíble que prácticamente cada peso que gasta el sector ambiental constituya una acción de adaptación o mitigación del cambio climático?
La cifra resulta difícil de explicar. Por supuesto, prácticamente todas las instituciones ambientales tienen alguna relación con la mitigación o la adaptación. CONAFOR protege bosques y combate incendios; CONANP conserva ecosistemas; PROFEPA realiza inspección y vigilancia; INECC genera conocimiento sobre cambio climático; y CONAGUA administra un recurso cuya disponibilidad está siendo profundamente afectada por las alteraciones del clima.
Pero que una institución desempeñe funciones indispensables para enfrentar el cambio climático no significa que la totalidad de su presupuesto pueda contabilizarse automáticamente como gasto climático.
La distinción es fundamental. El presupuesto de estas instituciones incluye servicios personales, administración, materiales, mantenimiento, servicios generales y numerosas erogaciones necesarias para su funcionamiento cotidiano. Parte de esos recursos puede estar directamente vinculada con acciones climáticas. Pero si prácticamente todo el presupuesto termina contabilizado como mitigación o adaptación, corresponde explicar con qué criterio se determinó esa contribución y qué resultados climáticos se esperan obtener.
De lo contrario, se corre el riesgo de presentar como un esfuerzo presupuestario adicional frente al cambio climático lo que, en buena medida, constituye el presupuesto ordinario necesario para mantener funcionando a las instituciones ambientales del país.
Anexo 16 del PPEF 2027 asciende a $160,120.9 millones y está dividido en cinco componentes: adaptación, entorno habilitador, mitigación, pérdidas y daños, y temas transversales.
| Dependencia / entidad | PPEF 2027 | % del Anexo 16 | Lectura |
| SICT | $54,358.4 millones | 34.0 % | Principal receptor; prácticamente todo es infraestructura ferroviaria |
| SEMARNAT | $49,441.8 millones | 30.9 % | Gran cambio respecto de 2026; agua, bosques, restauración, ANP, vigilancia |
| Bienestar | $40,500.0 millones | 25.3 % | Casi todo corresponde a Sembrando Vida |
| PEMEX | $10,768.0 millones | 6.7 % | Infraestructura y reducción de intensidad de emisiones |
| Educación Pública | $2,555.4 millones | 1.6 % | Formación, investigación y capacidades |
| Agricultura | $790.5 millones | 0.5 % | Producción agroecológica, sanidad, investigación |
| Salud | $698.0 millones | 0.4 % | Principalmente pérdidas y daños |
| Defensa Nacional | $479.4 millones | 0.3 % | Caída extraordinaria frente a 2026 |
| Energía | $288.1 millones | 0.2 % | Política e investigación energética |
| Ciencia y tecnología | $169.4 millones | 0.1 % | Becas relacionadas con cambio climático |
El caso del agua
El caso de CONAGUA permite observar con claridad el problema. El PPEF 2027 propone para la Comisión alrededor de 39,797 millones de pesos, equivalentes a aproximadamente 80% de todo el presupuesto del Ramo 16.
No hay duda de que el agua constituye uno de los principales frentes de adaptación. La propia NDC 3.0 señala que 15% del territorio nacional enfrenta condiciones críticas de disponibilidad hídrica y proyecta que para 2050 la disponibilidad de agua superficial podría reducirse hasta 21%.
Pero que el cambio climático agrave la disponibilidad de agua no convierte automáticamente todo el gasto hídrico en gasto climático. Una obra destinada a proteger poblaciones frente a inundaciones o adaptar sistemas de abastecimiento ante sequías puede constituir claramente una inversión en adaptación. No necesariamente ocurre lo mismo con la operación ordinaria de infraestructura, la administración de concesiones o el funcionamiento cotidiano de CONAGUA.
La cuestión no es si CONAGUA contribuye a la adaptación —evidentemente lo hace—, sino qué parte de sus recursos financia acciones específicamente dirigidas a reducir la vulnerabilidad climática y cómo se miden sus resultados.
La emergencia climática frente a las prioridades presupuestarias
La discusión sobre cómo se contabiliza el gasto climático no es solamente un problema metodológico. Ocurre mientras los impactos del cambio climático se hacen cada vez más visibles en los territorios.
En 2024 los incendios forestales afectaron alrededor de 1.67 millones de hectáreas. Las plagas y enfermedades forestales afectan cada año decenas de miles de hectáreas, y la propia CONAFOR reconoce que la variabilidad climática y el estrés de los ecosistemas favorecen este tipo de afectaciones. A ello se suman sequías, reducción de la disponibilidad de agua y daños crecientes sobre actividades productivas.
Frente a esa realidad resulta revelador observar las magnitudes presupuestarias. Mientras 54 mil millones de pesos destinados a infraestructura ferroviaria aparecen contabilizados como mitigación y Sembrando Vida incorpora 40,500 millones al Anexo climático, el programa de Protección Forestal dispone de alrededor de 1,509 millones y Desarrollo Forestal Sustentable para el Bienestar de aproximadamente 910 millones. Un análisis reciente de organizaciones de la sociedad civil estima además que un solo programa de infraestructura ferroviaria recibe casi 16 veces más recursos que, en conjunto, los programas de Protección Forestal, Desarrollo Forestal Sustentable, Conservación y Manejo de Áreas Naturales Protegidas, Conservación para el Desarrollo Sostenible y Atención a Emergencias y Desastres Naturales.
Estas partidas no son directamente comparables: tienen objetivos, escalas y poblaciones beneficiarias distintas. Pero el contraste muestra por qué una cifra agregada de 160 mil millones de pesos puede resultar engañosa para evaluar la capacidad real del Estado frente al cambio climático. Lo relevante no es solamente cuánto gasto consigue incorporarse al Anexo 16, sino qué capacidades concretas se fortalecen para prevenir incendios, conservar ecosistemas, enfrentar sequías, reducir emisiones y proteger a las poblaciones vulnerables.
De los compromisos al presupuesto
La NDC 3.0 establece las metas nacionales de mitigación y adaptación, mientras el PECC 2026–2030 debe traducirlas en estrategias, acciones, responsabilidades, recursos e indicadores que permitan evaluar sus resultados.
Por ello, debería ser posible reconstruir con claridad la relación entre los problemas climáticos que enfrenta el país, los compromisos asumidos para atenderlos, las acciones previstas para cumplirlos, los programas y recursos presupuestarios destinados a financiarlas y, finalmente, los resultados que se espera obtener.
Si esa relación no puede reconstruirse, una cifra agregada de 160 mil millones de pesos dice poco sobre el verdadero esfuerzo que México está realizando para enfrentar el cambio climático.
No basta con incorporar un programa al Anexo 16 ni con demostrar que una dependencia desempeña funciones relacionadas con el ambiente. Para hablar de gasto climático debería ser posible identificar qué acción se financia, qué emisiones pretende reducir o qué vulnerabilidad busca disminuir y cómo serán evaluados sus resultados.
Y debería ser posible distinguir, además, entre el gasto que las instituciones realizarían de cualquier manera para cumplir sus funciones ordinarias y los recursos adicionales movilizados para responder a los nuevos riesgos y compromisos derivados del cambio climático.
Cuando la contabilidad sustituye a la acción climática
El PPEF 2027 presenta una paradoja. El monto total del Anexo 16 disminuye considerablemente respecto de 2026 y se reducen algunas asignaciones que habían resultado particularmente cuestionables, entre ellas las vinculadas directamente con actividades militares.
Pero al mismo tiempo ocurre algo difícil de explicar: prácticamente la totalidad del presupuesto del sector ambiental pasa a contabilizarse como gasto climático.
El problema no es que los recursos destinados a bosques, agua, conservación, transporte o desarrollo rural puedan contribuir a enfrentar el cambio climático. Muchos de ellos pueden hacerlo. El problema aparece cuando esa relación se utiliza para contabilizar prácticamente la totalidad del gasto de un programa o de una institución como acción climática, sin que se identifique claramente qué proporción de esos recursos responde específicamente a los compromisos de mitigación y adaptación, qué resultados adicionales producirá y mediante qué indicadores podrán verificarse.
Así, la discusión deja de ser solamente cuánto dinero destina México al cambio climático. La pregunta central es cuánto de los 160 mil millones de pesos que el gobierno presenta como gasto climático constituya un esfuerzo adicional para reducir emisiones, proteger a las poblaciones, conservar ecosistemas y aumentar la resiliencia de los territorios, y cuánto corresponde a recursos que el Estado gastaría de cualquier manera y que ahora son contabilizados bajo una etiqueta climática.
La diferencia no es menor. Si el presupuesto ordinario de las instituciones ambientales, grandes proyectos ferroviarios, programas sociales y determinadas actividades del sector petrolero pueden incorporarse ampliamente al Anexo 16, la cifra resultante puede crecer o disminuir sin reflejar necesariamente un cambio equivalente en la capacidad del país para enfrentar el cambio climático.
Eso es precisamente lo que vuelve preocupante el PPEF 2027. México ha asumido compromisos climáticos más ambiciosos mientras incendios, sequías, estrés hídrico, degradación de ecosistemas y pérdidas económicas se manifiestan con creciente intensidad en los territorios. Frente a esa realidad, ampliar las fronteras de lo que se contabiliza como gasto climático puede producir una apariencia de acción gubernamental que no necesariamente corresponde con los recursos adicionales y las capacidades efectivamente desplegadas para enfrentar la emergencia.
El cambio climático no se enfrenta etiquetando presupuesto. Se enfrenta reduciendo emisiones, disminuyendo vulnerabilidades, protegiendo ecosistemas y comunidades y construyendo capacidades en los territorios. Para saber si México está realmente avanzando en esa dirección, el gobierno tendría que demostrar no solamente cuánto dinero coloca dentro del Anexo 16, sino qué acciones adicionales financia con esos recursos y qué resultados obtiene.
La emergencia climática es real. Su atención requiere mucho más que una contabilidad que permita presentar como climático prácticamente cualquier gasto relacionado con el ambiente.